
Le constat amiable d’accident automobile est un document standardisé que la plupart des conducteurs remplissent dans la précipitation, sur le bord d’une route. Ce formulaire reste le pivot de la procédure d’indemnisation : c’est à partir de ses cases cochées, de son croquis et de ses observations que l’assureur évalue la part de responsabilité de chaque conducteur.
Ce que le constat signé engage (et ce qu’il n’engage pas)
Un constat amiable signé par les deux parties ne constitue pas une reconnaissance automatique de responsabilité. L’assureur confronte les cases cochées avec le croquis, les observations libres et les éventuelles preuves annexes (photos, témoignages, procès-verbal de police).
La confusion vient du caractère opposable du document. Après signature, les faits décrits au recto sont difficilement contestables. Modifier un élément factuel (sens de circulation, position des véhicules) suppose de fournir des preuves contraires solides, ce qui complique considérablement le recours.
En revanche, le verso du constat, rempli individuellement par chaque conducteur, n’a pas la même valeur probante. C’est dans cette partie que vous pouvez détailler votre version des faits, signaler un désaccord ou ajouter des précisions sur les circonstances. Beaucoup de conducteurs négligent ce verso, ce qui prive leur assureur d’éléments utiles.
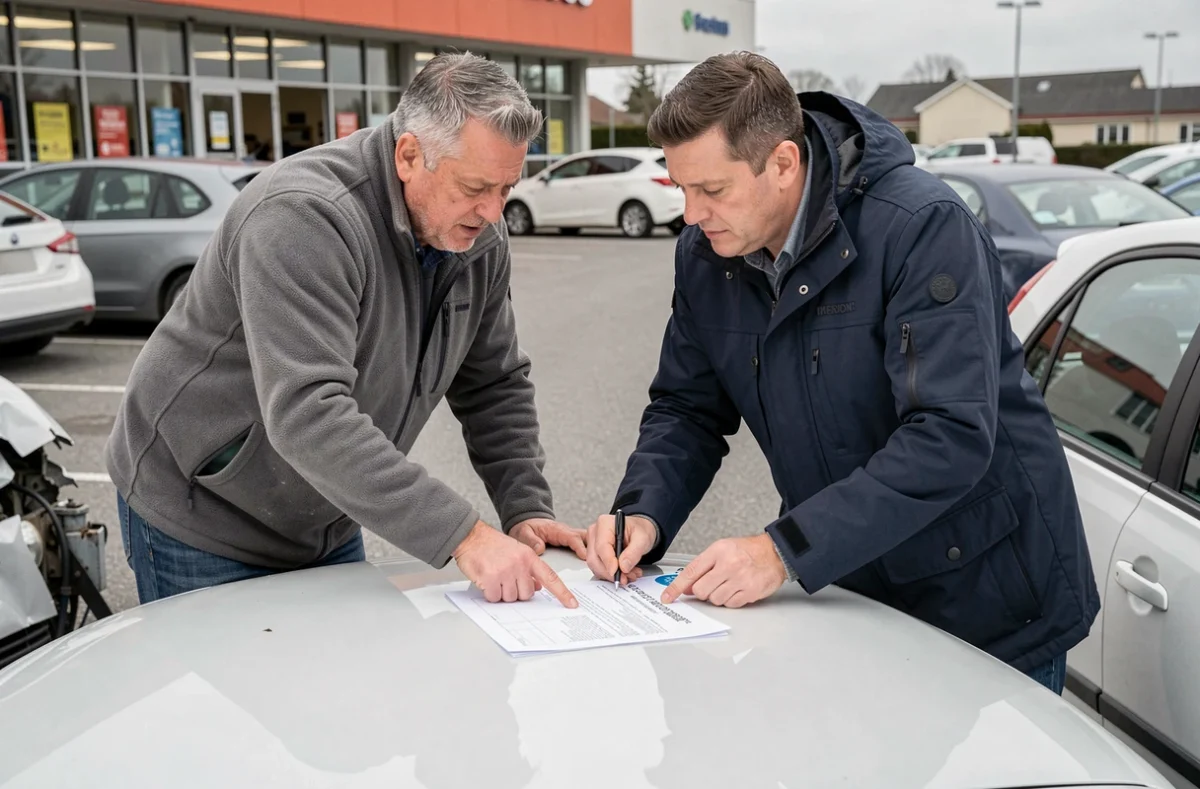
Cases et croquis du constat amiable : les erreurs qui coûtent cher
Les cases de circonstances, cœur de l’évaluation
La colonne centrale du constat comporte des cases numérotées décrivant les circonstances de l’accident (stationnement, changement de file, marche arrière, etc.). L’assureur applique un barème de responsabilité quasi automatique en fonction des cases cochées. Cocher une case de trop, ou cocher la mauvaise, peut inverser le partage de responsabilité.
- Ne cochez que les cases qui décrivent exactement votre manœuvre au moment du choc. Si aucune case ne correspond, laissez la colonne vide et détaillez dans les observations.
- Vérifiez ce que l’autre conducteur coche de son côté avant de signer. Le document est en autocopie : toute incohérence entre les deux colonnes génère un litige.
- En cas de désaccord sur une case, inscrivez clairement votre contestation dans la zone « observations » plutôt que de modifier le recto après signature.
Le croquis, un piège sous-estimé
Le schéma dessiné au recto est censé confirmer les cases cochées. Un croquis bâclé ou contradictoire avec les cases fournit à l’assureur adverse un argument pour contester votre version. Tracez les axes de circulation, le sens de la route, la position de chaque véhicule avant et au moment de l’impact, et le point de choc précis.
Un croquis cohérent avec les cases cochées réduit fortement le risque de contestation. À l’inverse, un schéma qui montre votre véhicule dans une position différente de celle décrite par les cases ouvre la porte à un partage défavorable.
Constat unilatéral et refus de l’autre conducteur
L’autre conducteur refuse de signer, quitte les lieux ou conteste les faits sur place. Ce scénario est plus fréquent qu’on ne le pense, et il ne signifie pas que votre déclaration de sinistre sera ignorée.
Un constat rempli par un seul conducteur reste recevable auprès de l’assureur. Sa force probante est toutefois réduite par rapport à un document cosigné. Pour compenser, réunissez un maximum d’éléments : photos des dégâts, de la position des véhicules et de l’environnement immédiat, coordonnées de témoins, et si possible un procès-verbal établi par les forces de l’ordre.
Si l’autre conducteur quitte les lieux sans laisser ses coordonnées, la situation bascule vers un délit de fuite. La déclaration doit alors être faite auprès de la police ou de la gendarmerie, et l’indemnisation passe par le FGAO lorsque le véhicule adverse n’est pas identifié.
E-constat auto : périmètre réel et limites à connaître
L’e-constat ne fonctionne que pour un accident matériel entre deux véhicules immatriculés et assurés en France, sans blessé. Si l’accident implique un véhicule étranger, plus de deux véhicules, un dommage corporel ou un véhicule non identifié, le constat papier reste le seul recours.
L’intérêt de l’e-constat réside dans la géolocalisation automatique (horodatage et coordonnées GPS), la transmission immédiate à l’assureur et la réduction du risque de document illisible. Une erreur de saisie sur l’application peut toutefois être plus difficile à corriger qu’une rature sur le papier, parce que le formulaire numérique est envoyé directement sans brouillon modifiable après validation.
Délai de déclaration et conséquences d’un retard
Le Code des assurances impose un délai maximal de cinq jours ouvrés pour déclarer un sinistre automobile à son assureur, à compter de la date de l’accident.
Dépasser ce délai ne provoque pas automatiquement un refus d’indemnisation. L’assureur peut toutefois invoquer la déchéance de garantie si le retard lui a causé un préjudice (impossibilité de constater les dommages, disparition de preuves). Un retard de quelques jours accompagné d’un dossier complet pose rarement problème, mais un oubli de plusieurs semaines fragilise sérieusement votre position.
La déclaration peut se faire par courrier recommandé, en agence ou via l’espace en ligne de votre assureur. Le constat amiable (ou unilatéral) doit être joint, accompagné de toute pièce justificative.
Malus, coût des réparations et intérêt réel de la déclaration
Certains conducteurs hésitent à déclarer un accrochage mineur pour éviter l’impact sur leur coefficient bonus-malus. La tentation de régler les réparations directement avec l’autre conducteur, sans passer par les assurances, est compréhensible mais comporte un risque souvent ignoré.
Si l’autre conducteur déclare l’accident de son côté, son assureur peut l’indemniser puis exercer un recours contre le vôtre. Le sinistre sera alors enregistré à votre nom, parfois dans des conditions moins favorables que si vous l’aviez déclaré vous-même.
Chiffrer l’impact du malus sur votre prime
Le coefficient de bonus-malus augmente en cas d’accident responsable, et la majoration est moindre en cas de responsabilité partagée. Il faut généralement plusieurs années sans sinistre pour que le coefficient retrouve son niveau initial.
La question pertinente n’est pas « faut-il déclarer ? » mais « quel est le coût comparé entre le malus cumulé et le montant des réparations ? ». Pour des dégâts mineurs, si le montant des réparations est inférieur au surcoût cumulé du malus sur plusieurs années, un arrangement direct entre conducteurs peut être économiquement rationnel.
Dès qu’un tiers est blessé ou que les dégâts sont significatifs, la déclaration s’impose. Au-delà du calcul financier, un arrangement amiable non déclaré ne vous protège pas si l’autre conducteur change d’avis et déclare le sinistre après coup.
Critères pour choisir la bonne formule d’assurance auto face au risque de sinistre
Le constat amiable met en lumière un point que beaucoup de conducteurs découvrent trop tard : le niveau de couverture de leur contrat conditionne directement ce qu’ils récupèrent après un sinistre.
Tiers, tiers étendu ou tous risques : ce que chaque formule couvre après un accident
Une assurance au tiers simple ne couvre que les dommages causés à autrui. Si vous êtes responsable, les réparations de votre propre véhicule restent intégralement à votre charge, ce qui peut représenter un montant conséquent sur un véhicule récent.
La formule tiers étendu ajoute généralement le bris de glace, le vol et l’incendie, mais pas les dommages collision. Seule la formule tous risques prend en charge vos propres dégâts matériels, même en cas de responsabilité, moyennant une franchise dont le montant varie selon les contrats.
Trois critères à vérifier avant de signer
- Le montant de la franchise : une franchise basse augmente la prime mensuelle, mais réduit le reste à charge en cas de sinistre. Comparez le surcoût annuel de prime avec l’économie réelle sur la franchise.
- La garantie du conducteur : cette option, absente des contrats de base, couvre vos propres dommages corporels. Son absence peut laisser des frais médicaux importants sans indemnisation.
- La valeur de remplacement du véhicule : certains contrats indemnisent en valeur vénale (valeur de revente au jour du sinistre), d’autres proposent une valeur à neuf pendant une période limitée. Sur un véhicule récent, cette clause change radicalement le montant perçu.
Caméra embarquée et preuves complémentaires
L’utilisation de dashcams se répand en France. En matière civile, la preuve peut être apportée par tout moyen, ce qui rend les enregistrements vidéo théoriquement recevables. L’assureur ou le juge conserve toutefois une marge d’appréciation sur la valeur de cette preuve.
Une vidéo nette, horodatée, montrant clairement la manœuvre fautive de l’autre conducteur constitue un élément de poids. Une vidéo floue ou dont l’horodatage est incohérent sera écartée. La caméra embarquée complète le constat mais ne le remplace jamais.
Les photos prises immédiatement après l’accident restent le réflexe le plus simple : dégâts sur les deux véhicules, position sur la chaussée, signalisation, traces de freinage, plaques d’immatriculation. Ces éléments, associés à un constat correctement rempli, forment un dossier difficile à contester.
Chaque case cochée, chaque mot dans les observations et chaque trait du croquis peuvent modifier le partage de responsabilité et votre prime pour les années suivantes. Prendre cinq minutes supplémentaires sur le lieu de l’accident pour vérifier la cohérence du document reste le meilleur investissement face à un litige potentiel.
Un formulaire de devis gratuit est disponible juste en dessous pour être rappelé par un professionnel qui pourra répondre à vos questions sur votre contrat ou votre sinistre en cours.