
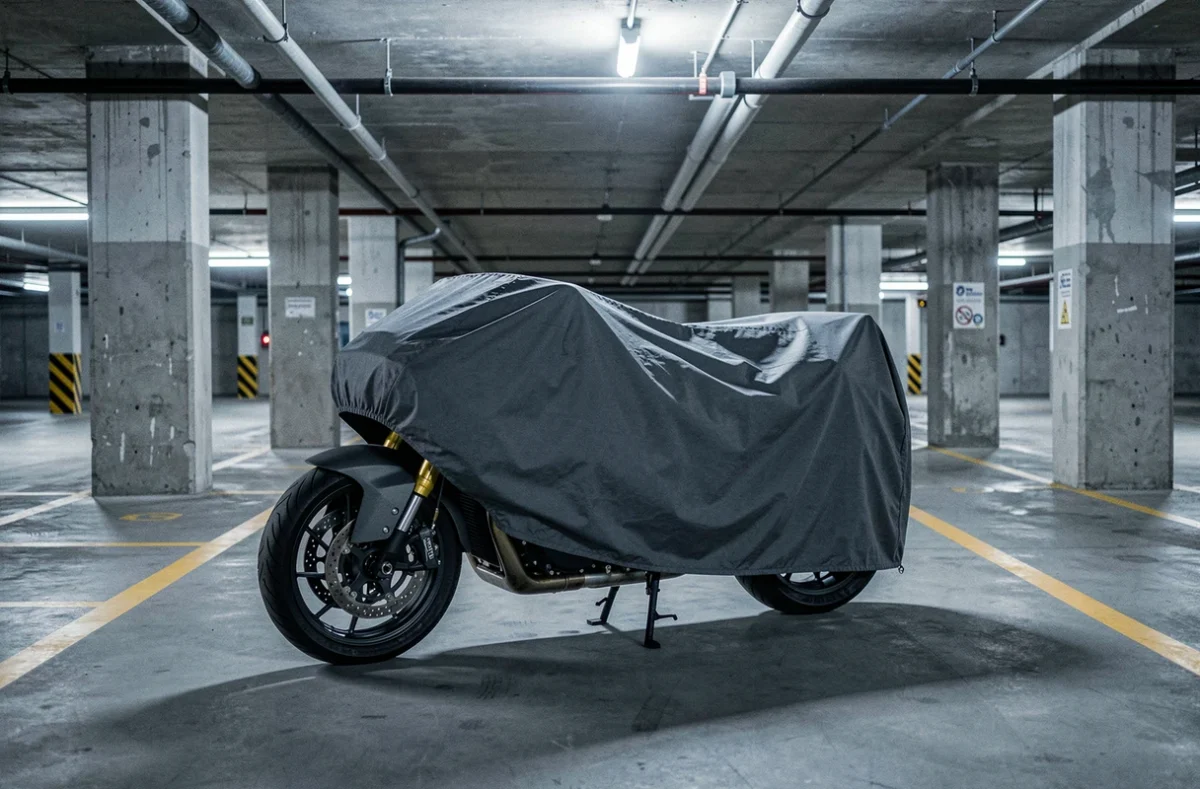
Une moto stationnée au parking depuis des mois reste soumise à l’obligation d’assurance. Le code des assurances ne distingue pas entre un deux-roues qui roule tous les jours et un autre qui prend la poussière sous une bâche. Tant que la moto conserve ses éléments de circulation (roues, batterie, réservoir), elle doit être couverte au minimum par une responsabilité civile. Le défaut d’assurance expose à une amende forfaitaire et à l’immobilisation du véhicule, même garé dans un box privé.
La question n’est donc pas de savoir s’il faut assurer, mais comment ajuster le contrat pour ne pas payer le prix d’une couverture route alors que la moto ne quitte pas son emplacement.
Obligation légale d’assurance moto même sans rouler
Le cadre est posé par l’article L211-1 du code des assurances : tout véhicule terrestre à moteur doit être assuré en responsabilité civile. La seule exception reconnue concerne une moto réellement privée de ses éléments de circulation, c’est-à-dire démontée de ses roues, de sa batterie et de son réservoir. Une moto simplement en panne ou inutilisée au parking ne remplit pas ce critère.
Les sanctions ne sont pas symboliques. En cas de contrôle ou de sinistre, l’absence d’assurance entraîne une amende, la possible confiscation du véhicule et, si un tiers est blessé (un piéton heurtant la moto qui tombe dans un parking, par exemple), l’indemnisation reste à la charge du propriétaire via le Fonds de Garantie des Assurances Obligatoires.
Un piège fréquent : la carte grise active
Tant que la carte grise est en circulation, le fichier des véhicules assurés (FVA) peut signaler un défaut de couverture. Certains propriétaires pensent qu’une simple déclaration de non-usage suffit. Ce n’est pas le cas : sans démontage effectif, l’obligation d’assurance persiste.
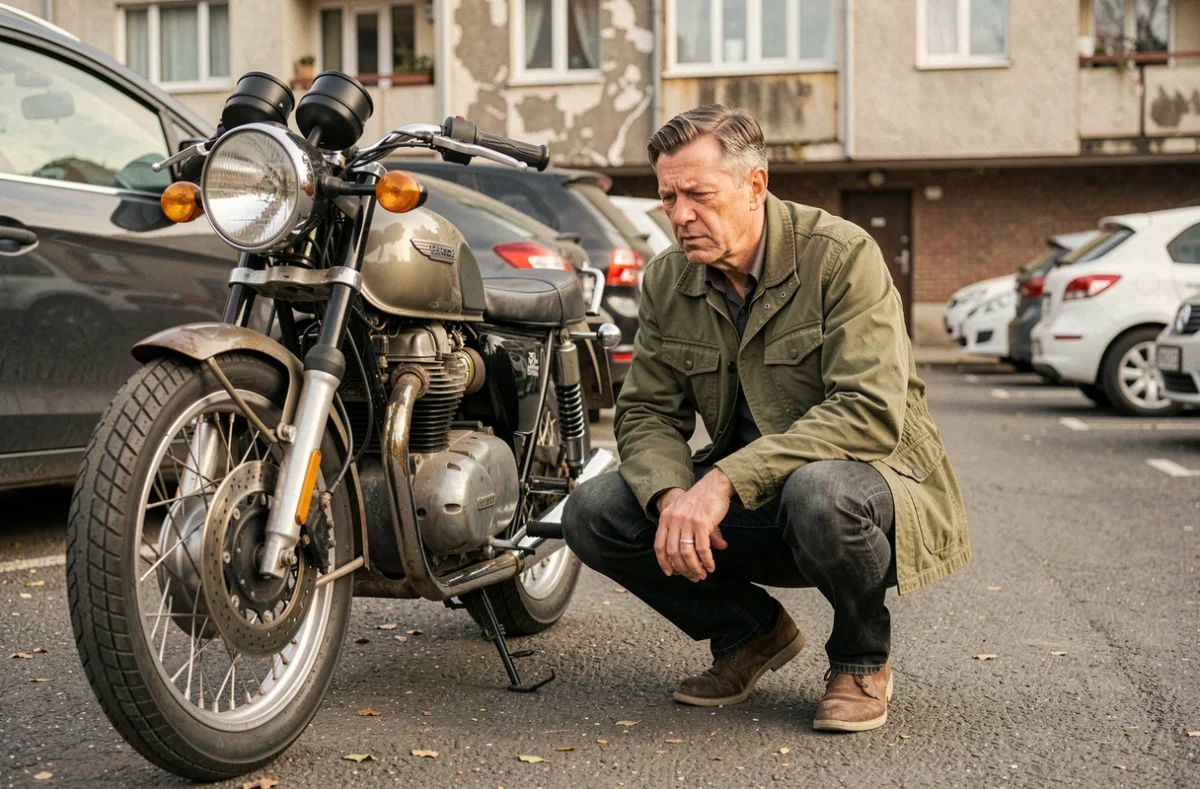
Assurance moto parking : les formules adaptées à une moto immobilisée
Trois approches se distinguent selon la durée d’immobilisation et le projet du propriétaire. Le choix dépend surtout de l’endroit où la moto est garée et de la probabilité de la remettre en circulation.
La responsabilité civile seule (assurance au tiers)
C’est le minimum légal. La prime est la plus basse du marché pour une moto qui ne roule pas. Elle couvre uniquement les dommages que la moto pourrait causer à un tiers, même à l’arrêt (chute, incendie se propageant à un véhicule voisin).
En revanche, aucune indemnisation n’est prévue pour la moto elle-même. Si elle est volée dans le parking ou endommagée par un dégât des eaux, le propriétaire n’est pas couvert.
Le contrat « garage mort »
Cette formule est conçue pour les motos strictement immobilisées. Elle maintient la responsabilité civile et ajoute généralement la garantie vol et la garantie incendie, deux risques réels pour un véhicule stationné longtemps au même endroit. Le contrat garage mort interdit toute circulation : reprendre la route sans prévenir l’assureur revient à rouler sans couverture valide pour les dommages corporels et matériels liés à un accident.
Le coût se situe sensiblement en dessous d’un contrat classique au tiers, puisque le risque routier est supprimé du calcul de la prime.
L’option hivernage ou suspension partielle
Certains contrats proposent une clause de suspension saisonnière. L’option hivernage ne supprime pas l’assurance : elle retire les garanties liées à la circulation (dommages tous accidents, assistance, dépannage) tout en conservant la responsabilité civile et, selon les contrats, le vol, l’incendie et les événements climatiques.
Cette option convient aux propriétaires qui savent qu’ils reprendront la route dans quelques mois. Elle évite de résilier puis de souscrire un nouveau contrat, ce qui peut entraîner une perte du bonus accumulé.
Prix d’une assurance moto au parking : critères qui font varier la prime
Il n’existe pas de tarif unique. La prime dépend de plusieurs variables que les assureurs pondèrent différemment. Comparer au moins trois devis reste le seul moyen fiable d’obtenir un prix juste.
- La cylindrée et la valeur vénale de la moto : un trail récent de grosse cylindrée coûte plus cher à assurer, même immobilisé, qu’un 125 cm³ de dix ans.
- Le lieu de stationnement : un box fermé et verrouillé fait baisser la prime par rapport à un parking souterrain collectif ou un stationnement extérieur. Certains assureurs demandent un justificatif (bail du box, photo).
- Le profil du conducteur : le coefficient bonus-malus, l’âge du permis et l’historique de sinistres pèsent dans le calcul, même pour un contrat garage mort.
- Les garanties choisies : ajouter le vol et l’incendie à une responsabilité civile seule augmente la prime, mais protège un actif qui peut valoir plusieurs milliers d’euros.
Les retours terrain divergent sur l’écart réel entre un contrat classique et un contrat garage mort. Certains propriétaires rapportent une baisse de la prime de l’ordre de la moitié, d’autres un ajustement plus modeste. L’écart dépend largement de l’assureur et du profil du véhicule.
Pièges à éviter avant de souscrire une assurance moto parking
Réduire la couverture d’une moto immobilisée semble simple. Plusieurs erreurs reviennent régulièrement et peuvent coûter cher au moment d’un sinistre ou de la remise en circulation.
Confondre suspension et résiliation
Suspendre certaines garanties via une option hivernage n’est pas résilier le contrat. À l’inverse, résilier pour ne plus payer du tout laisse la moto sans aucune couverture, ce qui est illégal tant qu’elle conserve ses éléments de circulation. Le propriétaire s’expose alors aux sanctions pour défaut d’assurance.
Oublier de réactiver les garanties avant de rouler
Une moto couverte par un contrat garage mort ou en suspension hivernage ne peut pas reprendre la route sans modification du contrat. Un accident survenant pendant cette période ne sera pas indemnisé pour les dommages au conducteur et au véhicule. Prévenir l’assureur avant le premier tour de roue est une condition de couverture, pas une simple formalité administrative.
Négliger le contrôle technique à la remise en circulation
Depuis le 15 avril 2024, les motos de catégorie L sont soumises au contrôle technique, avec des échéances qui varient selon la date de première mise en circulation. Un défaut de contrôle technique ne supprime pas l’obligation d’assurance, mais il peut compliquer l’indemnisation en cas de sinistre et bloquer la remise sur route.
Moto de collection au parking : un cas particulier pour l’assurance
Une moto de plus de trente ans, dont le modèle n’est plus produit et qui conserve ses caractéristiques techniques d’origine, peut relever du régime des véhicules de collection. La carte grise collection, obtenue notamment via une attestation FFVE lorsque le constructeur ne fournit plus le certificat, ouvre l’accès à des contrats spécialisés.
Ces contrats proposent souvent des primes réduites, mais en contrepartie, les assureurs imposent des conditions de stockage, de kilométrage et d’usage. Une moto de collection garée dans un parking non sécurisé peut se voir refuser la garantie vol. Les conditions varient d’un assureur à l’autre, et la lecture attentive des clauses de stationnement est nécessaire avant de signer.
Délais et démarches pour modifier son contrat d’assurance moto
Passer d’un contrat route à un contrat garage mort ou activer une option hivernage ne prend généralement que quelques jours. La plupart des assureurs traitent la demande par avenant au contrat en cours, sans imposer de nouvelle souscription.
- Contacter l’assureur par courrier, email ou espace client en précisant la date souhaitée de modification et la formule visée.
- Fournir les justificatifs demandés : lieu de stationnement, photos du véhicule, attestation de non-usage selon les cas.
- Vérifier l’avenant reçu : les garanties maintenues, les garanties supprimées, la nouvelle prime et les conditions de réactivation doivent y figurer clairement.
Certains assureurs n’appliquent la modification qu’à la prochaine échéance annuelle. D’autres acceptent un ajustement en cours de période avec recalcul au prorata. Demander le remboursement du trop-perçu en cas de passage à une formule moins coûteuse est un droit du souscripteur, pas une faveur commerciale.
Garder une moto au parking sans adapter son assurance revient à payer pour des garanties inutiles ou, pire, à rouler dans l’illégalité en croyant être couvert. Que la moto attende quelques mois ou plusieurs années, le contrat doit refléter sa situation réelle. Un formulaire de demande de devis gratuit est affiché juste en dessous : quelques minutes suffisent pour être rappelé par un professionnel qui pourra chiffrer précisément la formule adaptée à votre situation.