
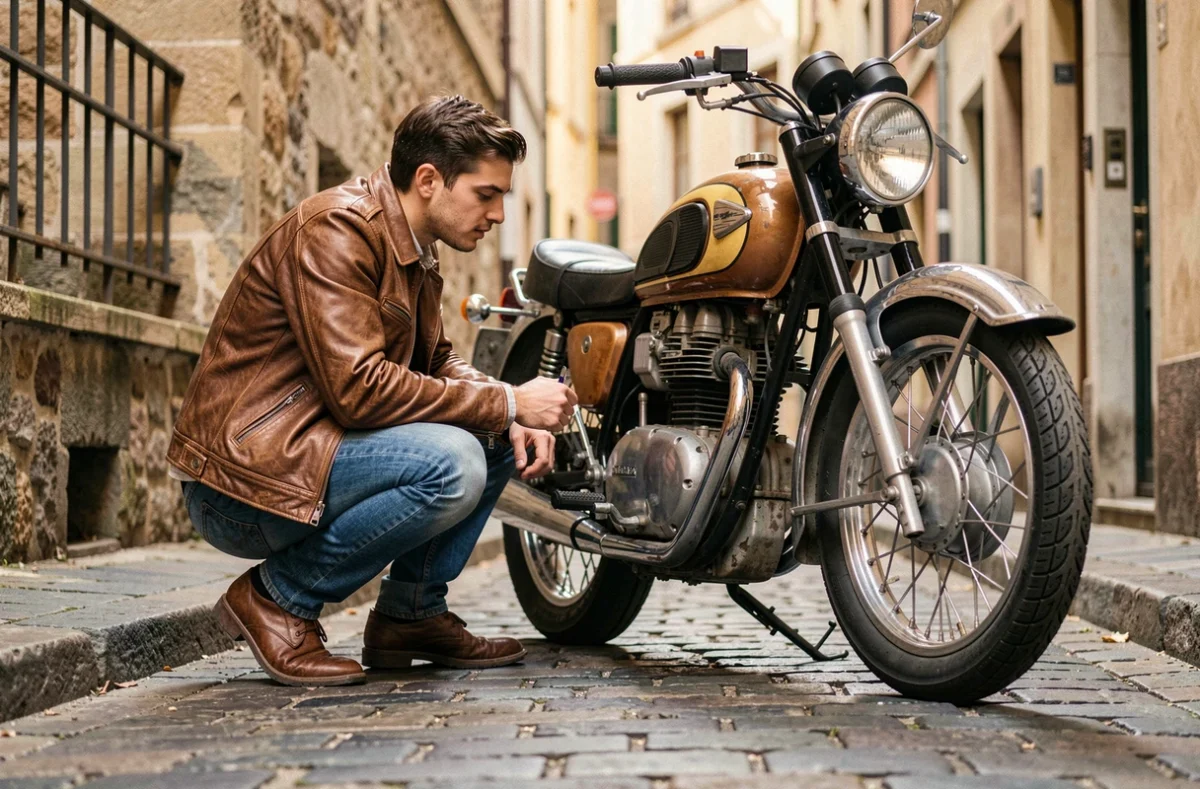
Un ami vient de dénicher une Honda CB 350 de 1973 dans un garage, prix correct, état d’origine. Il a son permis A2 depuis huit mois. Premier réflexe : chercher une assurance collection pour limiter la facture. Et là, mur. La plupart des contrats collection exigent une ancienneté de permis, un âge minimal, parfois même un autre véhicule assuré au quotidien. Le problème n’est pas toujours le tarif, c’est souvent l’accès au contrat lui-même qui bloque un jeune conducteur.
Critères d’éligibilité aux contrats moto de collection : ce qui coince avant le prix
Les assureurs spécialisés en collection ne raisonnent pas comme un assureur classique. Leur logique repose sur un profil de risque particulier : un passionné qui roule peu, entretient sa machine et possède déjà un véhicule du quotidien pour les trajets courants.
Pour un jeune conducteur, les conditions d’accès sont le premier filtre. On retrouve fréquemment ces exigences :
- Un âge minimal (souvent autour de 21 ans, parfois plus) et une ancienneté de permis de deux ou trois ans, ce qui exclut mécaniquement les titulaires d’un A2 récent.
- L’absence de sinistre responsable sur les deux ou trois dernières années, critère difficile à prouver quand on n’a pas d’historique d’assurance.
- La possession d’un autre véhicule assuré pour l’usage quotidien, la moto de collection devant rester un usage loisir ou occasionnel.
- Certains assureurs demandent que la moto soit stockée dans un local fermé (garage, box), pas simplement sur la voie publique.
Selon les sources spécialisées (JeChange, Association Banque-Conso), ces exigences peuvent exclure un jeune permis même lorsque la moto répond parfaitement à la définition d’un véhicule ancien. Le refus n’est pas lié à la machine, mais au profil du conducteur.
Carte grise collection ou pas : une confusion fréquente
On pense souvent qu’il faut la mention « véhicule de collection » sur la carte grise pour souscrire un contrat spécialisé. En pratique, certains assureurs acceptent une moto ancienne sans carte grise collection. Leurs critères portent plutôt sur l’âge du modèle, sa rareté ou son état d’origine.
À l’inverse, la mention collection sur la carte grise a des conséquences sur le contrôle technique. Une moto immatriculée en collection bénéficie d’un régime distinct de celui d’une moto ancienne sans cette mention. Ce point mérite d’être clarifié avec l’assureur avant de signer, parce qu’il peut influencer les obligations d’entretien et de conformité.
Assurance moto collection jeune conducteur : les leviers pour obtenir un devis
Quand le contrat collection standard refuse votre profil, il reste des pistes concrètes. Aucune n’est miraculeuse, mais combinées, elles ouvrent des portes.
Passer par un contrat moto classique avec mention ancienne
Certains assureurs proposent des formules moto classiques qui acceptent les véhicules anciens sans imposer les critères stricts des contrats collection. La prime sera plus élevée qu’un vrai contrat collection, mais le jeune conducteur pourra au moins être couvert légalement. On perd l’avantage tarifaire, on gagne l’accès au contrat.
Faire jouer le deuxième véhicule assuré
Si vous possédez déjà une voiture ou un scooter assuré à votre nom, mentionnez-le systématiquement dans la demande de devis. Ce point change la perception du risque chez l’assureur : un second véhicule assuré prouve que la moto collection reste un usage loisir. Plusieurs contrats deviennent accessibles dès lors que cette condition est remplie, même avec un permis récent.
Attendre la fin du permis probatoire, ou presque
Le permis probatoire dure trois ans (deux ans après conduite accompagnée). Certains assureurs collection ouvrent leurs portes dès la deuxième année d’ancienneté de permis. Patienter quelques mois peut suffire à débloquer la situation, surtout si le dossier est propre par ailleurs. Les retours varient sur ce point selon les compagnies, d’où l’utilité de multiplier les demandes.
Garanties et formules : ce qui change entre collection et classique pour une moto ancienne
Le choix de la formule ne se résume pas au prix. Sur une moto de collection, la logique de garantie est différente d’un deux-roues récent.
Responsabilité civile et tiers : le socle obligatoire
Toute moto circulant sur la voie publique doit être couverte au minimum en responsabilité civile. C’est la formule au tiers, la moins chère. Pour un jeune conducteur sur une moto ancienne de faible valeur marchande, c’est parfois le choix le plus rationnel. Mais attention : en cas de vol ou d’incendie, aucune indemnisation sur la moto elle-même.
Vol, incendie et valeur agréée
C’est là que le contrat collection prend tout son sens. Sur une moto classique, l’indemnisation se base sur la cote Argus, souvent dérisoire pour un modèle ancien. Un contrat collection permet de fixer une valeur agréée, c’est-à-dire un montant convenu à la souscription qui reflète la vraie valeur de la machine restaurée ou en état d’origine.
Pour un jeune conducteur qui a investi plusieurs milliers d’euros dans une restauration, la valeur agréée est le point non négociable du contrat. Sans elle, un sinistre total se solde par une indemnisation qui ne couvre même pas les pièces achetées.
Dommages tous risques : pertinent ou superflu ?
Sur une moto de collection utilisée quelques week-ends par an, la formule tous risques n’est pas toujours justifiée. Le surcoût peut être significatif, surtout avec une surprime jeune conducteur. La formule intermédiaire (tiers + vol + incendie + valeur agréée) représente souvent le meilleur compromis entre protection du patrimoine et budget maîtrisé.
Tarif d’une assurance moto de collection pour un jeune conducteur : à quoi s’attendre
Donner un chiffre unique serait trompeur. Le tarif dépend de la cylindrée, de la valeur déclarée, du lieu de stationnement, du kilométrage annuel prévu et du profil du conducteur.
Ce qu’on peut affirmer : un contrat collection, quand il est accessible, coûte sensiblement moins cher qu’un contrat moto classique pour le même véhicule. La raison est simple : l’assureur considère que le risque est faible (usage loisir, kilométrage réduit, conducteur soigneux).
Pour un jeune conducteur, la surprime liée au profil vient grignoter cet avantage. On se retrouve souvent à un niveau de prime comparable à celui d’une moto récente de moyenne cylindrée assurée au tiers. L’écart se creuse en faveur du contrat collection à mesure que l’ancienneté de permis augmente et que le bonus se construit.
Les éléments qui font varier la prime
- La cylindrée et la puissance du modèle : une 125 des années 1980 ne coûte pas le même prix à assurer qu’un gros bicylindre des années 1970.
- Le lieu de stationnement : garage fermé ou rue, zone urbaine dense ou campagne. Un garage dédié peut réduire la prime de manière notable.
- Le kilométrage annuel déclaré : la plupart des contrats collection plafonnent le kilométrage. Rester sous ce plafond est une condition du tarif préférentiel.
- L’historique du conducteur : même court, un historique sans sinistre pèse positivement dans le calcul.
Pièges à éviter dans un devis assurance moto collection
Le premier piège est de comparer uniquement le montant de la prime annuelle. Deux devis au même prix peuvent cacher des différences majeures sur les franchises, les plafonds d’indemnisation et les exclusions.
Vérifiez systématiquement la clause de valeur agréée et son montant exact. Si l’assureur propose une valeur agréée inférieure à ce que vous avez réellement investi, négociez ou changez de crémerie. Certains contrats imposent une expertise préalable, d’autres se contentent de photos et de factures de restauration.
Autre point sensible : les restrictions d’usage. Certains contrats collection interdisent les trajets domicile-travail, même occasionnels. D’autres excluent la participation à des rassemblements ou rallyes de régularité. Pour un jeune motard qui veut profiter de sa machine lors d’événements, cette clause peut être rédhibitoire.
Enfin, méfiez-vous des contrats qui n’appliquent pas de franchise spécifique en cas de prêt du guidon à un conducteur de moins de deux ans de permis. Si un ami emprunte votre moto de collection, la franchise peut grimper fortement, voire annuler certaines garanties.
Monter un dossier solide pour décrocher le bon contrat
Un assureur collection évalue un dossier dans sa globalité. Un jeune conducteur qui présente un dossier complet et soigné se démarque de celui qui remplit un formulaire en ligne en trois clics.
Rassemblez les factures de restauration ou d’achat de pièces, des photos datées de la moto sous plusieurs angles, le certificat d’immatriculation et, si vous l’avez, une attestation FFVE (Fédération française des véhicules d’époque). Ce document n’est pas toujours exigé, mais il renforce la crédibilité du dossier et peut faciliter l’accès à certains contrats.
Demander plusieurs devis reste la démarche la plus efficace. Les écarts de tarif et de conditions entre assureurs spécialisés et généralistes sont parfois considérables. Un devis refusé chez l’un peut être accepté chez l’autre avec des conditions très différentes.
Le formulaire ci-dessous vous permet de recevoir un devis gratuit adapté à votre situation. Remplissez-le pour être rappelé par un professionnel qui connaît les spécificités de l’assurance moto de collection, y compris pour les profils jeunes conducteurs.